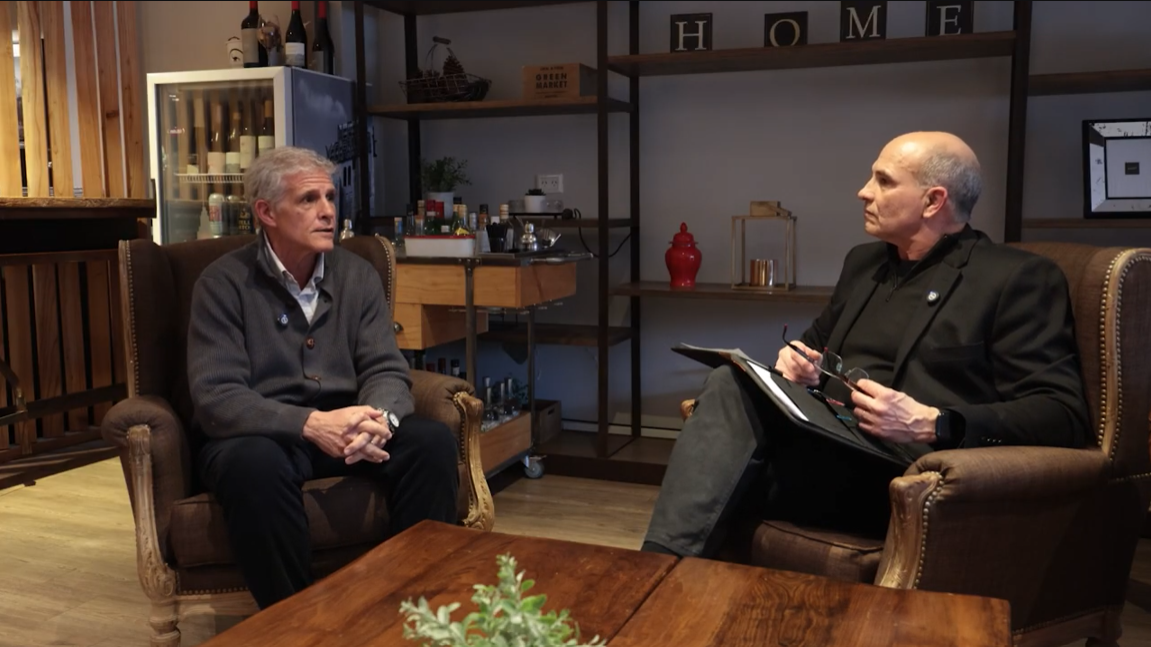
Para participar de un evento de networking empresarial organizado por REF Patagonia, visitó Neuquén Fernand Giliberti, ex VP de Esrategia y Desarrollo de Negocios y de Abastecimiento de YPF. Analizó los desafíos de Vaca Muerta para consolidar su próxima etapa de crecimiento, los cuellos de botella de infraestructura y recursos, los drivers de competitividad para exportar GNL y la necesidad de contratos de largo plazo entre productoras , empresas de servicios y sindicatos.
¿Cómo estás viendo el desarrollo de Vaca Muerta hoy?
Lo veo con mucho entusiasmo y esperanza, como la mayoría de los que participamos en la industria. Finalmente, están ocurriendo cosas que la consolidan en un nivel más alto del que me tocó vivir como manager. Pero, como incumbente, todavía tengo inquietudes sobre los desafíos que tenemos por delante: la industria se tiene que ir consolidando paso a paso, cada uno más grande que el anterior, para crear una nueva plataforma de crecimiento. Hay que evitar lo que venimos haciendo hace años: arrancar, parar, arrancar, parar. Espero que esta vez podamos arrancar y no detenernos.
¿Cuáles son esos desafíos que planteás?
Hay tres dimensiones. La infraestructura, sobre todo el transporte: alcanza con estar en Neuquén para escuchar los reclamos. El acceso a recursos escasos —equipos de perforación, de fractura, arena desde canteras distales…Y la colaboración de toda la industria para encarar proyectos de escala como la exportación de GNL.
¿Y cuáles son los drivers para que Argentina sea competitiva en exportación de GNL?
El petróleo y el gas siguen siendo un commodity internacional: hay que competir por el acceso al mercado, no por un cliente puntual, y la eficiencia de costos es de toda la cadena de valor. Producir los reservorios de manera más eficiente —mejor calibración de sweet spots, puntos de aterrizaje, etapas de fractura— puede significar hasta un 30% de diferencia de productividad entre una empresa y otra en el mismo lugar de Vaca Muerta. Y hay que evolucionar los modelos contractuales para ir todos juntos a más largo plazo, en vez de jugar al gato y al ratón en períodos cortos: eso da un costo resiliente, y con costo resiliente, ganás plata más allá del precio del petróleo o el gas. El break-even en boca de pozo tiene que estar en 30-35 dólares el barril y en 2 a 2,5 dólares el millón de BTU.
Los dueños de empresas de servicios petroleros plantean la necesidad de relaciones de más largo plazo con las petroleras. ¿Coincidís?
Coincido. Pero ante la falta de un diálogo más constructivo, la mejor opción del proveedor, en una ecuación que siempre es precio por cantidad, es subir el precio cuando no puede calibrar la cantidad a largo plazo. Repetido en el tiempo, eso encarece todo y genera la fricción que termina estrangulando a la industria: es la historia del huevo y la gallina, ¿la petrolera que no explicita lo que quiere, o el proveedor que no propone algo más innovador? Yo creo que la nueva teoría de los contratos relacionales, que se renuevan permanentemente, con otras formas de gobernanza, formas ágiles de trabajo donde negociás al estilo M&A, todo documentado, todo transparente, todo trazable, puede ayudar a que el diálogo suceda con el foco en la cantidad y no en el precio.
¿Por parte de las pymes, qué áreas de mejora identificaste en YPF?
Hay tres anillos de contratación: las grandes empresas de perforación, sus proveedores, y las pymes, que contratan con el segundo anillo y son la parte inadvertida para las petroleras. Ese tercer anillo está mucho más atomizado, y muchas de esas pymes tienen un poder de fuego que los petroleros solemos ignorar, porque proveen a otras industrias: si el foco está en la cantidad, van a traer oferta a un precio más barato del que esperábamos. Pero si las metemos a todas en el canal de que son “petroleras”, van a traer precios petroleros. Falta un decodificador —el segundo anillo— que las involucre en el largo plazo. Las cámaras empresarias pueden ayudar, pero también tienen que cambiar el libreto: el “compre local” no ayuda a generar colaboración.
¿Y los sindicatos? ¿Qué rol pueden jugar en la competitividad del sector?
En mi experiencia siempre han contribuido. El tema es proponerles lo mismo: relación de largo plazo, crecimiento de la calificación profesional. La industria viene de la salida de Repsol, que dejó a la gente y a los equipos estacionados sin actividad, y desarmar eso sin una propuesta alternativa es lo que siempre les costó. En la pandemia, en Abastecimiento de YPF, logramos que la gente aceptara quedarse en su casa cobrando menos mientras otros iban a trabajar y cobraban más. Lo entendieron: hoy la industria sigue acá. Si cambiamos el chip, se puede: al final del día, el sindicato quiere lo mismo que cualquier gerente, ganar más y progresar.
PERFIL PROFESIONAL
Fernando Giliberti: Contador (UCA), magíster en Administración (UADE) y Master in Science of Management por Stanford. Hizo dos tercios de su carrera en YPF —en la privatización, durante la era de José Estenssoro, y como estrecho colaborador de Miguel Galuccio.
Fue VP de Estrategia y Desarrollo de Negocios y VP de Abastecimiento.
Fundador y CEO de Oper Pro. Actualmente es consultor independiente.